担保の処分の画面を作る
作るもの
このレッスンを終えると、貸し手のページに処分できる借り手ごとの「担保の処分」の枠が出ます。
枠には、買い手が払う額と、その額の利息と元本と借り手への返金への分かれ方が並びます。
借り手に残る借金も並びます。
「担保を買って処分する」を押すと、そのアカウントが担保の社債を全部買います。
借り手の表の状態の札には「処分できる」と「借金が残る」が加わり、借金だけが残った借り手のページには知らせが出ます。
背景
担保の処分は、買う人と貸し手と借り手の3者に関わります。
買う人は、いくら払うと何口の社債が手に入るかを知りたいはずです。
貸し手は、払われた円で利息と元本がいくら戻るかを知りたいはずです。
借り手は、余りが返ってくるのか、借金が残るのかを知りたいはずです。
そこで、押す前に払う額の分かれ方を枠に並べます。
画面はコントラクトのliquidateと同じ順で、払う額を利息と元本と借り手への返金に充てて数えます。
ただし、押した時に実際に充てる額を決めるのはコントラクトです。
画面を開いてから押すまでの間に日付をまたぐと、1日分の利息が増えて分かれ方も少し変わります。
| 画面の操作 | ページ | 呼ぶ関数 | 呼べる人 |
|---|---|---|---|
| 担保を買って処分する | 貸し手 | approveとliquidate |
円トークンの許可リストに載った誰でも |
| 1口の価格を入れる | 貸し手 | setPrice |
評価会社だけ |
| 返す | 借り手 | approveとrepay |
借金が残る借り手 |
このコースの画面では、貸し手のページに処分の枠を置き、銀行のアカウントで買う流れを試します。
コントラクトは誰でも買えるので、右上で借り手Bを選んでも同じボタンで買えます。
画面の状態の札は、コントラクトのliquidatableと同じ順で決めます。
画面とコントラクトで順が違うと、「処分できる」と出ているのに押すと断られる、といった食い違いが起きます。
実装
まず、starter/app/src/components/use-loan.tsで、処分の割引の率をローンのコントラクトから読みます。
useNamedReadsに渡す読み取りのborrowersの下に、1行を足します。
      borrowers: { ...loan, functionName: "borrowers" },
      discountBps: { ...loan, functionName: "DISCOUNT_BPS" },
units: { ...bond, functionName: "balanceOf", args: [me] },返す値のcashの下にも、1行を足します。
    cash: base.cash as bigint | undefined,
    discountBps: (base.discountBps as bigint | undefined) ?? 500n,
units: base.units as bigint | undefined,| コード | 意味 |
|---|---|
functionName: "DISCOUNT_BPS" |
コントラクトの割引の定数を読む。 画面に5%を書き写さない |
?? 500n |
読めるまでの間は、コントラクトと同じ5%として数える |
次に、starter/app/src/components/loan-status.tsの状態の札に、処分の2つの札を足します。
札と一緒に、今処分できるかも返すようにします。
前のレッスンで置いた「猶予を過ぎた」の札の行は消し、「処分できる」の判定に替えます。
猶予を過ぎても、担保維持率が110%に戻っていれば処分できないためです。
ファイルの2つのコメントも、処分の境目とコントラクトのliquidatableを指す文に書き換えます。
2つのimportの行の後は、次のようになります。
// 担保維持率の境目 (1万分率)。コントラクトの CALL_BPS と LIQUIDATE_BPS と同じ値
const CALL_BPS = 11_000n;
const LIQUIDATE_BPS = 10_000n;

export type LoanStatus = {
  label: string;
  tone: Tone;
  // 今、誰でも担保を買って処分できるか
  liquidatable: boolean;
};

// 借り手の担保と借入から、画面に出す状態を決める。コントラクトの liquidatable と同じ順で調べる
export function statusOf(position: LoanPosition, now: bigint): LoanStatus {
  const ratio = position.ratioBps;
  if (position.debt === 0n) return { label: position.units > 0n ? "借りる前" : "借入なし", tone: "plain", liquidatable: false };
  // 処分の後に足りない分が残った借り手は、担保がないので借金だけが残る
  if (position.units === 0n) return { label: "借金が残る", tone: "bad", liquidatable: false };
  if (ratio !== undefined && ratio < LIQUIDATE_BPS) return { label: "処分できる", tone: "bad", liquidatable: true };
  const pastGrace = position.calledAt > 0n && now > position.graceEnd;
  if (pastGrace && ratio !== undefined && ratio < CALL_BPS) return { label: "処分できる", tone: "bad", liquidatable: true };
  if (position.calledAt > 0n) return { label: "追加担保の請求中", tone: "warn", liquidatable: false };
  if (ratio !== undefined && ratio < CALL_BPS) return { label: "請求できる", tone: "warn", liquidatable: false };
  return { label: "正常", tone: "good", liquidatable: false };
}| コード | 意味 |
|---|---|
liquidatable |
札と一緒に返す、今処分できるかの印。 貸し手のページが処分の枠を出すかを決めるのに使う |
position.units === 0n |
担保がないのに元本か利息が残る借り手は、処分の後に借金だけが残った借り手 |
ratio < LIQUIDATE_BPS |
担保維持率が100%を下回ると、請求がなくても「処分できる」 |
now > position.graceEnd |
猶予の終わりちょうどはまだ処分できない。 コントラクトの block.timestamp > p.calledAt + GRACEと同じ |
pastGrace && ... ratio < CALL_BPS |
猶予を過ぎても110%に戻らない時は「処分できる」。 戻っていれば、請求の解消を待つ「追加担保の請求中」のまま |
処分の札は、請求中かどうかを調べる前に調べます。
請求中の借り手が猶予を過ぎた時に、「追加担保の請求中」ではなく「処分できる」と出すためです。
starter/app/src/lib/format.tsのreasonsの末尾に、処分を断られた時の理由の文を足します。
  StillBelowCallLevel: "担保維持率が110%に戻っていないので、まだ解消できません",
  NotLiquidatable: "猶予の終わりの前で、担保維持率も100%以上なので、まだ処分できません",
};続けて、貸し手のページのstarter/app/src/components/lender-view.tsxを書き換えます。
statusesの下に、処分できる借り手ごとの内訳を数える行を足します。
  const statuses = loanState.positions.map((position) => ({ position, status: statusOf(position, now) }));
  // 処分できる借り手ごとに、買い手が払う額と、その額を利息と元本と借り手への返金に分けた内訳を出す。コントラクトの liquidate と同じ順で充てる
  const breakdowns = statuses
    .filter(({ status }) => status.liquidatable)
    .map(({ position }) => {
      const paid = (position.units * (loanState.price ?? 0n) * (10_000n - loanState.discountBps)) / 10_000n;
      const toInterest = paid < position.interest ? paid : position.interest;
      const toPrincipal = paid - toInterest < position.principal ? paid - toInterest : position.principal;
      return { position, paid, toInterest, toPrincipal, refund: paid - toInterest - toPrincipal, left: position.debt - toInterest - toPrincipal };
});| コード | 意味 |
|---|---|
.filter(({ status }) => status.liquidatable) |
状態の札が「処分できる」の借り手だけを残す |
paid |
預けた口数 × 最新の価格 × 95% を1円未満で切り捨てる。 コントラクトの liquidationPriceと同じ式 |
toInterest |
払う額のうち、先に利息に充てる額 |
toPrincipal |
利息に充てた残りのうち、元本に充てる額。 元本より多ければ元本の分だけ |
refund |
利息と元本に充てた後の余り。 借り手へ返す |
left |
元本と利息の合計から充てた額を引いた、借り手に残る借金 |
refundとleftは、どちらか一方が0になります。
払う額が借金より多ければ余りを返し、少なければ足りない分が残ります。
借り手の枠の後に、処分の枠を置きます。
      </Card>

      {breakdowns.length > 0 ? (
        <div className="grid-2">
          {breakdowns.map((item) => (
            <Card
              key={item.position.address}
              title={`${labelOf(item.position.address) ?? "借り手"}の担保の処分`}
              description={`担保の社債${formatUnitsCount(item.position.units)}を、最新の価格から${formatPercent(loanState.discountBps, 0)}割り引いて買います。払った円は利息、元本の順に充て、余りを借り手へ返します。`}
            >
              <dl className="facts">
                <div>
                  <dt>買い手が払う額</dt>
                  <dd>{formatWholeYen(item.paid)}</dd>
                </div>
                <div>
                  <dt>利息に充てる</dt>
                  <dd>{formatWholeYen(item.toInterest)}</dd>
                </div>
                <div>
                  <dt>元本に充てる</dt>
                  <dd>{formatWholeYen(item.toPrincipal)}</dd>
                </div>
                <div>
                  <dt>借り手へ返す</dt>
                  <dd>{formatWholeYen(item.refund)}</dd>
                </div>
                <div>
                  <dt>借り手に残る借金</dt>
                  <dd className={item.left > 0n ? "bad" : undefined}>{formatWholeYen(item.left)}</dd>
                </div>
              </dl>
              <button
                type="button"
                className="button button-danger"
                disabled={pending !== undefined}
                onClick={() =>
                  send(`liquidate-${item.position.address}`, `担保の社債を${formatWholeYen(item.paid)}で買いました`, [
                    { ...jpy, functionName: "approve", args: [contracts.loan, item.paid * YEN] },
                    { ...loan, functionName: "liquidate", args: [item.position.address] },
                  ])
                }
              >
                {pending === `liquidate-${item.position.address}` ? "処分しています" : "担保を買って処分する"}
              </button>
            </Card>
          ))}
        </div>
      ) : null}

<NoticeLine notice={notice} />| コード | 意味 |
|---|---|
breakdowns.length > 0 ? ... : null |
処分できる借り手がいない時は、枠を1つも出さない |
title={...} |
「借り手Aの担保の処分」のように、誰の担保かを題に出す |
formatPercent(loanState.discountBps, 0) |
割引の率を、小数を付けずに5%と出す |
className={item.left > 0n ? "bad" : undefined} |
借金が残る時は、残る額を赤で出す |
item.paid * YEN |
払う額を円トークンの18桁の単位に直し、ローンのコントラクトに任せる |
button-danger |
処分は取り消せないので、赤いボタンにする |
「担保を買って処分する」を押したアカウントが、円を払って社債を受け取ります。
処分の取引の中でローンのコントラクトがtransferFromで円を受け取るので、先にapproveで払う額を任せます。
最後に、借り手のページのstarter/app/src/components/borrower-view.tsxを書き換えます。
追加担保の知らせの後に、借金が残った時の知らせを置きます。
        </div>
      ) : null}
      {position.borrowed && position.units === 0n && position.debt > 0n ? (
        <p className="banner-bad">担保の社債が処分され、{formatWholeYen(position.debt)}の借金が残っています。返す欄から返してください。</p>
      ) : null}
<div className="hero">| コード | 意味 |
|---|---|
position.borrowed |
借りたことのある借り手だけに出す |
position.units === 0n && position.debt > 0n |
担保がないのに元本か利息が残る時に出す。 全て返した借り手と、処分の余りを受け取った借り手には出さない |
借金が残った借り手は、「返す」の欄から円で返せます。
担保はもうないので、全て返しても戻る社債はありません。
確かめる
starter/appのディレクトリで動いているpnpm devを止め、もう一度実行します。
anvilが空の状態から立ち上がり、デプロイの後にチェーンの日付は2026-01-15になります。
ブラウザでポート3403の画面を開きます。
まず、猶予を過ぎた担保を処分して、余りが借り手へ戻る流れを試します。
貸し手のページで右上のアカウントを「銀行」に切り替え、「円を入れる」の枠に1000000を入れて「入れる」を押します。
借り手のページへ移って「借り手A」に切り替え、10口を預けてから790000円を借ります。
貸し手のページへ戻り、右上で「評価会社」を選びます。
「担保の価格」の枠の1口の価格に85000を入れて「入れる」を押すと、担保維持率が107.5%に下がります。
借り手の表の「請求する」を押して請求を記録し、帯の「猶予の終わりへ進める」を押します。
チェーンの日付が2026-01-18へ進み、帯には「3日を過ぎた価格」の札が出ます。
この時点でも「借り手Aの担保の処分」の枠は出ます。
ただし、銀行のアカウントで押すと「最後の価格から3日を過ぎています」で始まる理由で断られます。
評価会社のまま、もう一度1口の価格に85000を入れて「入れる」を押し、価格を入れ直します。
枠には、買い手が払う額807,500円のうち利息に129円と元本に790,000円を充て、借り手へ17,371円を返すと出ます。
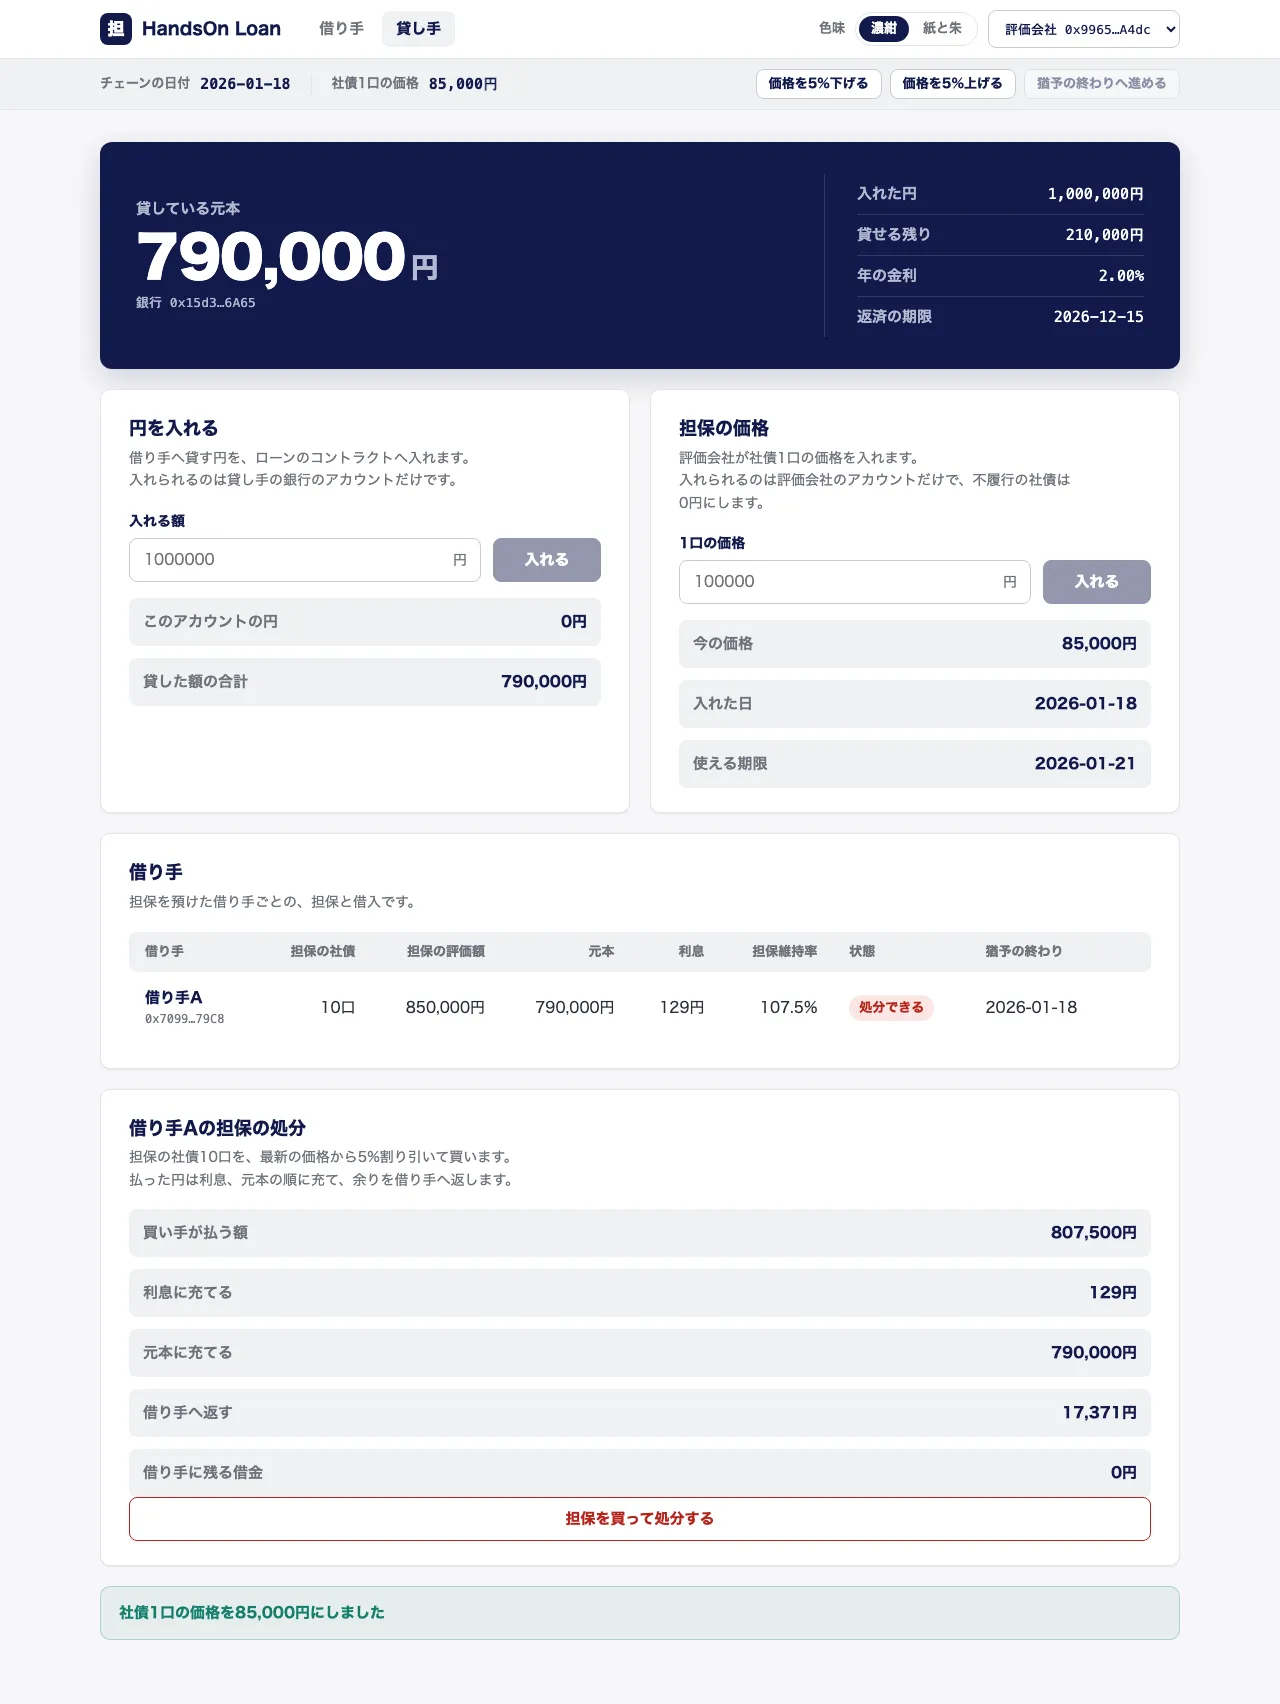
右上で「銀行」に切り替えて「担保を買って処分する」を押すと、「担保の社債を807,500円で買いました」と出ます。
枠は消え、借り手の表の借り手Aは「借入なし」になります。
右上で「借り手A」を選ぶと、「円を入れる」の枠の「このアカウントの円」は2,807,371円です。
借りる前の2,000,000円に、借りた790,000円と処分の余りの17,371円が足されています。
次に、担保を売っても借金に届かない流れを試します。
pnpm devを止めて実行し直し、同じ手順で銀行が円を入れ、借り手Aが10口を預けて790000円を借ります。
貸し手のページで「評価会社」を選び、1口の価格に70000を入れて「入れる」を押します。
担保維持率が88.6%になり、請求を待たずに「借り手Aの担保の処分」の枠が出ます。
右上で「銀行」に切り替えて「担保を買って処分する」を押すと、「担保の社債を665,000円で買いました」と出ます。
665,000円は全て元本に充たり、790,000円の元本のうち125,000円が残ります。
借り手のページで「借り手A」を選ぶと、ページの上に借金が残った知らせが出て、状態の札は「借金が残る」になります。
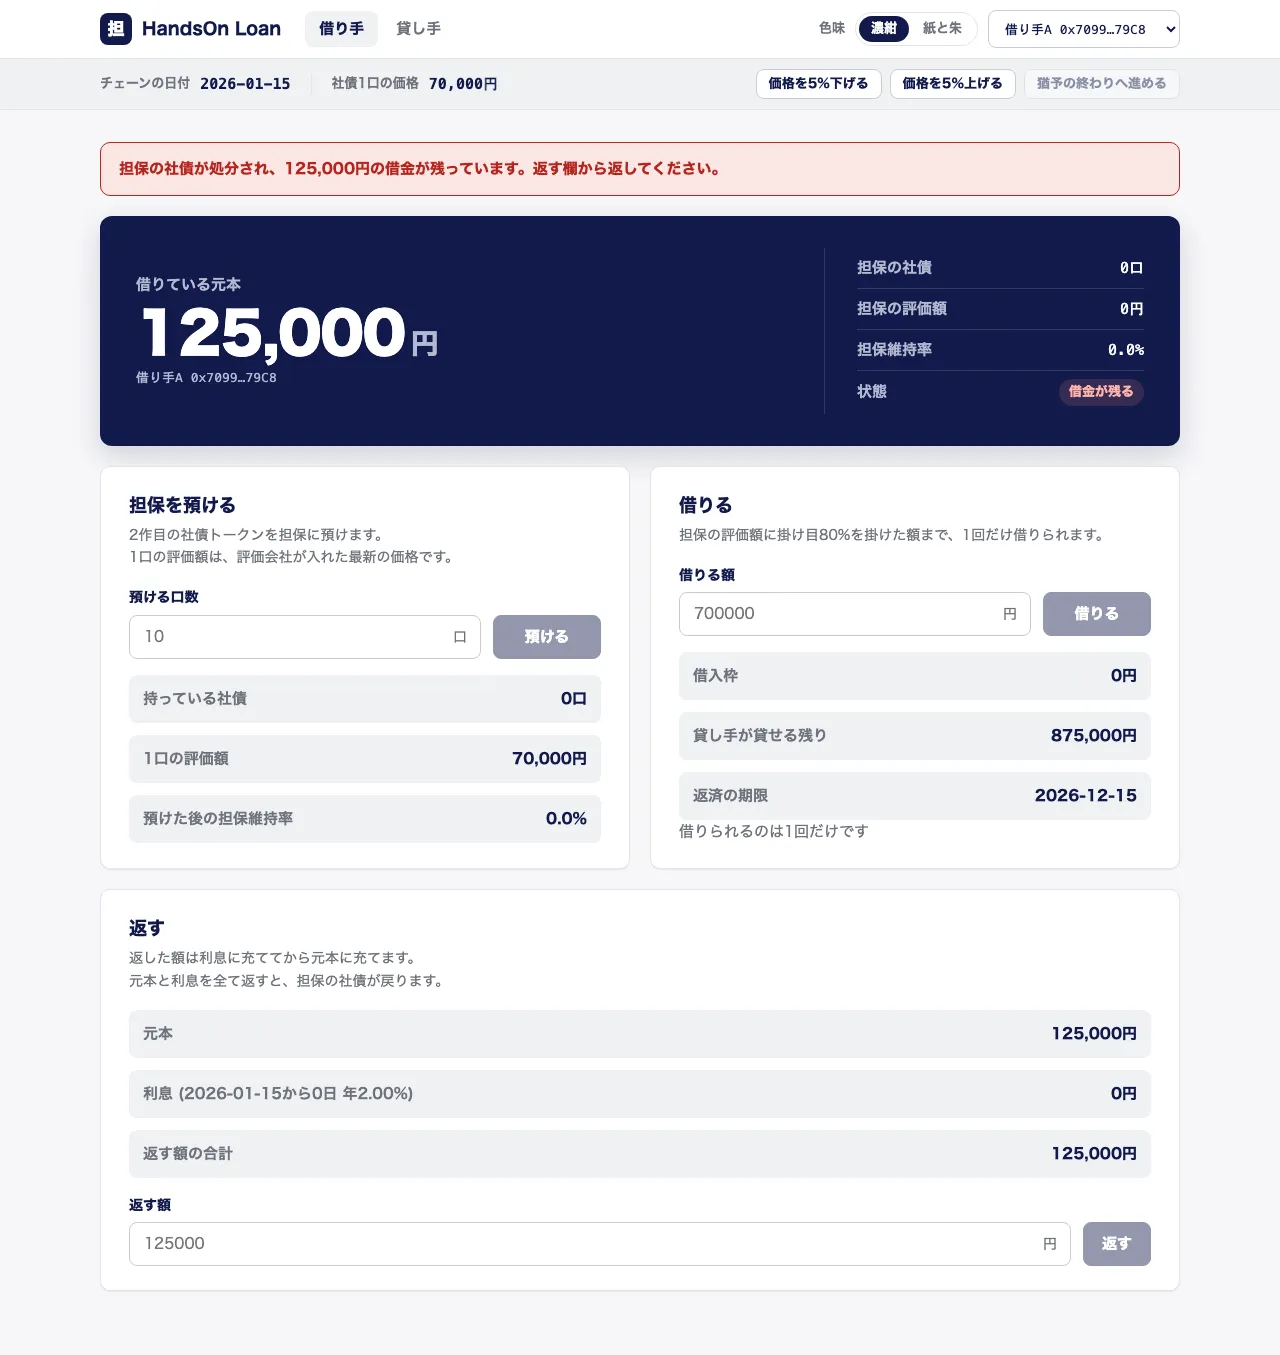
借り手Aが「返す」の欄から125000円を返すと、知らせが消えて状態の札は「借入なし」になります。
次のレッスンで、担保の社債に払われる利金を借り手へ渡す仕組みを作ります。